
Sempre que um consumidor usa um cartão para pagar por uma compra, gera um crédito para o vendedor. Esses créditos são conhecidos no sistema financeiro como recebíveis, porque entrarão na conta do vendedor no futuro. Desde 2021, o Banco Central (BC) e o Conselho Monetário Nacional (CMN) instituíram regras para tornar esse mercado mais confiável e competitivo. Hoje, pelos cálculos do BC, o mercado de recebíveis no Brasil tem potencial de movimentar R$ 1,8 trilhão por ano.
O vendedor pode negociar a antecipação dos recebíveis, tanto os já registrados nas maquininhas como os a constituir, estimados segundo o histórico de receitas do estabelecimento comercial. Trata-se de uma modalidade de crédito cada vez mais popular, especialmente entre pequenas e médias empresas, devido à sua agilidade e menor burocracia em comparação com o crédito bancário tradicional, afirmam agentes do mercado financeiro.
“Os recebíveis podem ser usados como fonte de financiamento e permitem a oferta de crédito com menor custo, uma vantagem significativa a considerar, sobretudo às pequenas e médias empresas”, afirma Diego Camacho, CEO da WMoney, plataforma de empréstimos diretos (P2P) entre investidores e tomadores, do Grupo Entre. “É uma das formas mais efetivas de democratizar o acesso ao crédito”, diz Antonio Freixo, o Mineiro, CEO do Grupo Entre.
De acordo com a B3, toda transação realizada com cartão, no débito ou no crédito, gera uma obrigação de pagamento da credenciadora/subcredenciadora (empresa da maquininha) para o estabelecimento comercial: os recebíveis de cartão. Esses ativos devem ser inscritos em instituições registradoras, como a B3. A partir daí, podem ser negociados, seja em uma antecipação, seja como dados como garantia na tomada de crédito em bancos e empresas não financeiras.
Para isso, o estabelecimento comercial pode permitir que somente os financiadores de seu interesse visualizem a sua agenda de recebimentos. Após a negociação, o financiador registra a operação, para que ela seja visível para todo o mercado. Dessa forma, o valor comprometido na operação passa a ser apenas o que está no contrato, e não toda a agenda, como ocorria antes das novas regras do BC e do CMN. Assim, os financiadores têm segurança ao ceder crédito e os estabelecimentos comerciais, mais liberdade para gerir seu fluxo de caixa.
Segundo a RTM (empresa de infraestrutura tecnológica), a registradora funciona como uma espécie de cartório em que todas essas agendas, assim como eventuais alterações, são registradas com unicidade. Além da B3, a Núclea, a TAG e a Cerc também são algumas das instituições registradoras autorizadas pelo Banco Central.
 Ciência e Tecn... Estado fez investimento recorde de R$ 2,8 bilhões em ciência, tecnologia e inovação
 Ciência e Tecn... Tecpar submete à Anvisa pedido de registro da vacina contra varicela
 Inovação e Int... Com apoio do Estado, startup amplia atuação e conquista espaço no setor de inovação Inovação e Int... Apoiada pelo Estado, startup amplia atuação e conquista reconhecimento no setor de inovação
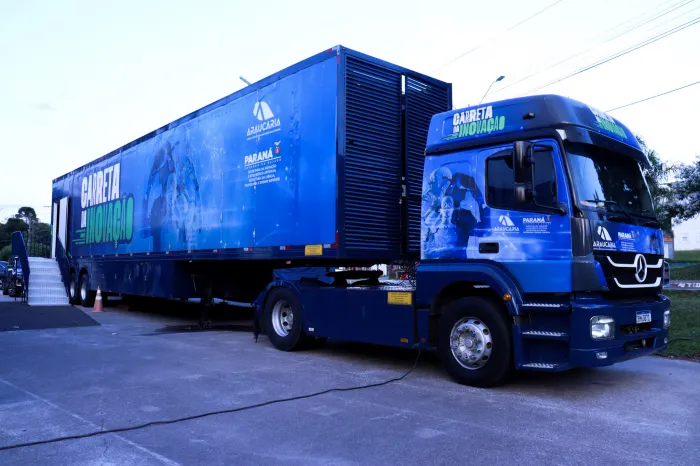 Inovação e Int... Carreta da Inovação leva atividades tecnológicas a São Miguel do Iguaçu e Cianorte
 Ciência e Tecn... Paraná e Coreia do Sul fortalecem inovação por meio de novo acordo com Tecpar
 Inovação e Int... Hub GovTech Paraná acelera 65 startups para criar soluções voltadas ao setor público
 Ciência e Tecn... Pesquisas receberão R$ 2 milhões do Governo do Paraná para gerar novos negócios
 Inovação e Int... Estado equipa Defesa Civil com 1.000 celulares para fortalecer comunicação com municípios
Mín. 20° Máx. 32°